Магазин с оборотом 1,5 млн рублей в месяц платит банку за эквайринг около 30–45 тысяч – это с учетом стандартной комиссии 2–3%. Подключи вместо терминала прием оплаты по QR-коду СБП, и та же сумма превратится в 3–10,5 тысяч: ставка для большинства категорий бизнеса держится на уровне 0,2–0,7%. Разница в десятки тысяч рублей каждый месяц – не ошибка в расчетах и не акция от банка, а особенность самой системы быстрых платежей.
При этом СБП не всегда дешевле автоматически. У способа есть потолок комиссии в 1 500 рублей за одну операцию, нюансы по MCC-кодам и свои ограничения на возвраты, которые превращают «просто подключить и экономить» в задачу с несколькими переменными.
Интернет-эквайринг, СБП или оба способа: что подключить на сайте
У владельца сайта есть два технологических способа принять безналичную оплату: классический интернет-эквайринг и СБП (Система быстрых платежей). Это не альтернатива по принципу «или-или». Речь о двух разных механизмах списания денег у клиента, которые на практике часто подключают параллельно.
При эквайринге платеж идет через карту или привязанный к ней пэй-сервис. Деньги проходят через платежную систему и банк-эквайер, который обслуживает прием карт для продавца. При оплате через СБП клиент переводит деньги со своего счета напрямую на счет продавца через систему НСПК (Национальная система платежных карт), и карта в цепочке не участвует вообще. Разница в механизме напрямую отражается на стоимости и скорости, поэтому здесь и начинается выбор, что подключать именно для вашего сайта.
Главный критерий – тип бизнеса и сценарий оплаты. Для услуг, крупных чеков и маржинальных категорий (например, образовательные курсы, консалтинг, недвижимость) чаще выгоднее делать упор на СБП. Мы в таких случаях обычно смотрим в первую очередь на комиссию и скорость: у СБП она обычно 0,2–0,7% против 1–3% за интернет-эквайринг, а деньги приходят на счет практически мгновенно вместо обычных 1–2 рабочих дней. Для розницы с высокой долей импульсных покупок картой «здесь и сейчас» – особенно если часть клиентов платят через Apple Pay, Google Pay или зарубежные карты – без эквайринга не обойтись: часть аудитории просто не станет разбираться с переводом по QR-коду, если к этому не привыкла.
Поэтому для большинства сайтов разумный вариант по умолчанию – подключить оба способа. Это не удваивает издержки, а снижает среднюю стоимость приема платежей: клиенты, которым удобнее заплатить картой, не теряются, а тех, кто готов платить через СБП, можно к этому мягко подтолкнуть. Например, вывести кнопку оплаты по QR выше кнопки оплаты картой или дать небольшую скидку за оплату через СБП. На практике это выглядит так:
- интернет-магазин с разовыми покупками – эквайринг как основной способ, СБП как более дешевая альтернатива на странице оплаты;
- сервис услуг или подписок с чеком от нескольких тысяч рублей – СБП в приоритете, эквайринг остается для тех, кто по умолчанию платит картой;
- бизнес с офлайн-точками и сайтом одновременно – оба способа заводятся через одного провайдера, чтобы не вести два разных личных кабинета и две отчетности.
Как устроена оплата через СБП на сайте и сколько она стоит бизнесу
Для продавца прием платежей по СБП – не перевод по номеру телефона. Это отдельный коммерческий сцеарий через инфраструктуру НСПК (Национальная система платежных карт, оператор СБП, официальный сайт – sbp.nspk.ru). Клиент оплачивает со своего банковского счета, деньги поступают на расчетный счет бизнеса практически сразу, без ожидания 1–2 банковских дней, как при эквайринге. Комиссию с продавца берет банк, в котором у бизнеса открыт расчетный счет. Он подключает «СБП для бизнеса» и выставляет тариф по заключенному договору.
Операция ограничена лимитом 1 млн руб. Это максимальная сумма одного платежа по QR-коду или ссылке. Размер комиссии не фиксирован для всех в одном виде. НСПК устанавливает базовые ставки по категории деятельности продавца, которая определяется кодом MCC (Merchant Category Code – классификатор типа бизнеса), а конкретный процент для юрлица или ИП банк прописывает в своем тарифе на обслуживание. Базовая сетка состоит из трех уровней: 0,2%, 0,4% и 0,7% от суммы покупки. Есть и верхний предел: комиссия не может превышать 1 500 руб. за одну операцию, а для оплаты услуг ЖКХ – 10 руб.
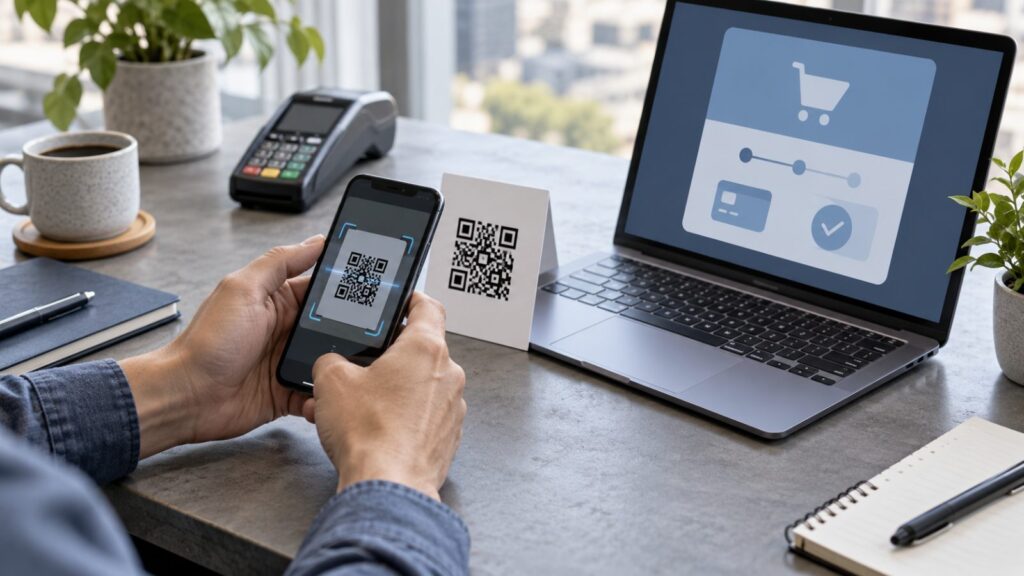
На сайте для клиента это выглядит просто. Он нажимает кнопку «Оплатить через СБП», а дальше выбирает один из трех вариантов. Можно сканировать QR-код на экране телефоном с банковским приложением. Можно перейти по платежной ссылке (ее можно отправить в счете или в мессенджере). Или оплатить с привязанного счета прямо на странице, если банк клиента поддерживает такой переход. После подтверждения в приложении банка деньги списываются со счета и сразу поступают продавцу – обычно это занимает несколько секунд. Оплата через NFC для СБП пока типична скорее для офлайн-касс, на сайте она не используется. Важно: это коммерческий платеж юрлицу или ИП, с которым связаны отдельный тариф и отдельная отчетность в личном кабинете банка.
Ставка 0,2% действует для оплаты услуг ЖКХ и части государственных платежей. 0,4% – для социально значимых категорий, например аптек, медицинских услуг, образования, продуктовой розницы первой необходимости. Для всех остальных MCC-одов применяется базовая ставка 0,7%: для обычной розницы, услуг и онлайн-сервисов. На практике для чека 1 000 руб. это 7 руб. комиссии, для 10 000 руб. – 70 руб., для 100 000 руб. – 700 руб. Разница с эквайрингом, где типовая ставка 1–3%, заметна уже на средних чеках. На тех же 10 000 руб. эквайринг при ставке 2% забрал бы 200 руб. против 70 руб. по СБП.
На крупных чеках в расчет вступает потолок комиссии. При ставке 0,7% сумма комиссии превысила бы 1 500 руб. уже при чеке около 214 000 руб. Но дальше она не растет. При чеке 500 000 руб. банк все равно возьмет не больше 1 500 руб., а не 3 500 руб., как вышло бы по чистому процентному расчету. При чеке 1 млн руб. (максимум по лимиту одной операции) эффективная ставка комиссии опускается ниже 0,15%. Поэтому СБП особенно выгодна для дорогих товаров и услуг: недвижимости, автомобилей, туров, оборудования. Мы видим это там, где средний чек заведомо выше точки, после которой комиссия перестает расти вместе с суммой.
Сколько реально стоит эквайринг и как в сравнение входит НДС на комиссию
Если смотреть не на рекламный процент, а на итоговые расходы, интернет-эквайринг обычно выходит дороже СБП в несколько раз. Типовая ставка для сайта – 1–3% от суммы платежа. И в отличие от СБП здесь нет потолка комиссии и льготных ставок по категории деятельности. Процент фиксируется в договоре с банком-эквайером и действует на весь оборот.
Разброс ставки объясняется структурой комиссии. В нее входит интерчейндж – часть, которую забирает банк, выпустивший карту клиента, наценка самого эквайера за обслуживание и обработку платежа, а также расходы на инфраструктуру и защиту от мошенничества, фрода и чарджбэков. Итоговый процент зависит от оборота компании: чем выше оборот, тем охотнее банк снижает ставку. Влияют и тип бизнеса с его MCC-кодом, и конкретные условия банка, и доля премиальных или зарубежных карт в оплатах. Такие транзакции обходятся эквайеру дороже, и это закладывается в тариф.
С 1 января 2026 года на комиссию интернет-эквайринга начинает начисляться НДС 22% – раньше эта часть налогом не облагалась. Для продавца это означает, что указанная в договоре ставка перестает быть окончательной стоимостью. Нужно умножать ее на 1,22, чтобы получить фактический расход. Например, при базовой ставке эквайринга 2% эффективная стоимость с января 2026 года составит 2,44%. На обороте 1 млн руб. это 24 400 руб. комиссии вместо 20 000 руб. до изменения налога – почти 4 400 руб. разницы просто за счет НДС, без изменения тарифа банка. На том же обороте по СБП при ставке 0,7% комиссия составит 7 000 руб. И НДС на нее не распространяется, потому что налог введен именно для эквайринга.
Разница в скорости зачисления остается прежней: по эквайрингу деньги обычно приходят на счет на следующий рабочий день или через 1–2 дня, по СБП – практически сразу после подтверждения платежа клиентом. Но полностью заменить эквайринг СБП на сайте, как правило, не получается. Эквайринг остается обязательным там, где клиенты платят привычным способом через привязанную карту, где нужна зарубежная карта и где работают регулярные автосписания – подписки, рекуррентные платежи, продление услуг. СБП таких сценариев технически не поддерживает: каждый платеж требует подтверждения клиента в банковском приложении. Мы обычно советуем держать оба варианта, чтобы не терять часть оплат.
| Параметр | Интернет-эквайринг | СБП |
|---|---|---|
| Комиссия | 1–3% + НДС 22% с 2026 года | 0,2–0,7%, без НДС |
| Зачисление | 1–2 рабочих дня | почти сразу |
| Подходит для | оплаты картой, зарубежных карт, подписок | разовых платежей со счета, крупных чеков |
Подключение приема платежей: от расчетного счета до теста на сайте
Для старта нужен расчетный счет в банке и заявка на подключение эквайринга и/или СБП. Банк проверяет компанию, присваивает MCC-код по виду деятельности и выставляет тариф. Он может различаться у разных банков даже для одной и той же категории бизнеса. Многие банки сразу предлагают СБП как встроенный метод оплаты внутри пакета интернет-эквайринга. В этом случае не нужно вести два отдельных договора и два личных кабинета, а платежи обоих типов попадают в один реестр.
На сайте есть несколько вариантов интеграции. Самый быстрый – готовая платежная страница банка или платежного сервиса. Клиент переходит на нее с сайта, вводит данные и возвращается после оплаты. Виджет или модуль для CMS встраивается прямо в оформление заказа без перехода на внешний домен. API подходит, если нужна полная кастомизация оформления или нестандартная логика, например оплата частями или привязка к собственной системе подписок. После подключения любого варианта платеж нужно протестировать. Мы обычно делаем так: проходим оплату тестовой суммой, проверяем, что статус корректно обновляется в заказе, и настраиваем уведомления о прошедшем платеже и о возврате, если клиент отменил покупку.
Для показа метода оплаты на странице есть несколько форматов СБП, и они работают по-разному в зависимости от устройства и ситуации. Кнопка «Оплатить через СБП» с переходом в приложение банка удобнее на мобильном, где приложение банка уже установлено и открывается в одно касание. QR-код на экране – рабочий вариант для десктопа: клиент сканирует его телефоном, не отрываясь от компьютера. Платежная ссылка нужна там, где оплата происходит не в моменте. Например, в выставленном счете, в переписке в мессенджере или при повторной отправке реквизитов, если клиент не оплатил сразу. Оплата с привязанного счета на самой странице – вариант для тех, кто уже один раз подтвердил привязку и не хочет каждый раз открывать банковское приложение.
При выборе банка или платежного провайдера стоит сверить несколько конкретных параметров, а не только общий процент в рекламе.
- фактическая ставка по вашему MCC – 0,2%, 0,4% или 0,7% для СБП и отдельно процент для эквайринга;
- потолок комиссии – 1 500 руб. или 10 руб. для ЖКХ: применяется ли он автоматически;
- условия возвратов и чстичных возвратов, включая сроки обработки;
- наличие вебхуков и статусов платежей для автоматического обновления заказов на сайте;
- совместимость с используемой CMS или готовый плагин;
- доступ к отчетности и реестру платежей в личном кабинете;
- сроки реакции поддержки при сбоях на стороне платежного сервиса.
Способ оплаты и обязанность выдать чек – разные вещи. Если бизнес по закону обязан применять онлайн-кассу, чек нужно пробить при оплате через СБП точно так же, как при оплате картой. Сама СБП не заменяет фискализацию. На практике это решается интеграцией кассы с платежным сервисом или облачными чеками – сервисами, которые формируют и отправляют чек клиенту автоматически после поступления платежа, без установки физического кассового аппарата на каждую точку продаж.
Как самостоятельно прикинуть размер комиссии и сравнить варианты
Для быстрого расчета не нужен сложный калькулятор – хватает трех действий. Комиссия СБП считается по формуле «сумма платежа × ставка по вашему MCC (0,2%, 0,4% или 0,7%)», но результат не может превышать 1 500 руб. за операцию, а для услуг ЖКХ – 10 руб. Алгоритм такой: применить ставку, затем сравнить с потолком и выбрать меньшее значение. Для эквайринга расчет проще. Ставка фиксированная по договору, обычно 1–3%. Но с 1 января 2026 года к ней добавляется НДС 22%, поэтому для прикидки реальных расходов ставку нужно умножать на 1,22.
Порядок применения на практике такой. Сначала определить ставку по категории деятельности, затем умножить ее на сумму чека, затем сравнить результат с потолком 1 500 руб. и взять меньшее. Например, при чеке 300 000 руб. и ставке 0,7% расчетная комиссия – 2 100 руб., но фактически банк возьмет только 1 500 руб., потому что сработал потолок. При чеке 150 000 руб. расчетная комиссия – 1 050 руб., потолок еще не достигнут, и комиссия остается равной расчетной. При максимально допустимой сумме операции 1 млн руб. эффективная ставка комиссии опускается до 0,15%, хотя формально привязана к 0,7%. Мы обычно проверяем такие пограничные суммы отдельно, чтобы не ошибиться в оценке.
На уровне месячного оборота разница между способами видна еще нагляднее, если предположить, что чеки в основном не упираются в потолок.
| Оборот в месяц | СБП (0,7%) | Эквайринг (2% + НДС 22%) |
|---|---|---|
| 100 000 руб. | 700 руб. | 2 440 руб. |
| 1 000 000 руб. | 7 000 руб. | 24 400 руб. |
| 2 000 000 руб. | 14 000 руб. | ≈ 48 800 руб. |
Разница в этом примере – около 35 тыс. руб. в месяц на обороте 2 млн руб., то есть примерно 420 тыс. руб. в год. Цифры ориентировочные: реальная ставка эквайринга и MCC-категория для СБП у конкретного бизнеса могут отличаться, но порядок величины сохраняется. Расходы на эквайринг обычно в 3–4 раза выше.